業務用エアコンの耐用年数|税務上の年数と更新判断を分ける
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
業務用エアコンの税務上の耐用年数は、物理的な寿命や交換時期と同じ意味ではありません。耐用年数は、資産をどの区分で減価償却するかを考えるための制度上の年数です。機器が正常に稼働しているか、修理が必要か、更新をいつ検討するかは、別の情報で確認します。税務上の区分と設備の状態を一つの数字に置き換えないことが出発点になります。
この記事では、減価償却資産の耐用年数等に関する省令にある建物附属設備と器具及び備品の区分を整理します。設備台帳に残す情報と、修理・交換の判断へつなぐ確認項目も示します。個別の資産区分や税務上の取扱いを判断するものではなく、一般制度として確認できる範囲を扱います。
税務上の耐用年数とは何か
建物附属設備と器具及び備品の区分
耐用年数の確認では、最初に建物附属設備と器具及び備品のどちらの区分を検討するかを分けます。減価償却資産の耐用年数等に関する省令第1条第1項と別表第一には、機械及び装置以外の有形減価償却資産の耐用年数表が示されています。業務用エアコンについては、建物への固定の程度や、建物と一体として機能するかなどの個別の事実関係が区分に関わります。
そのため、機器名だけから一律に年数を当てはめることはできません。取得時の資料、設置場所、機器と建物の関係を残しておくと、区分を確認する際の前提をたどれます。以下の年数は一般制度の区分であり、個別案件への結論ではありません(出典: 減価償却資産の耐用年数等に関する省令第1条第1項・別表第一/現行版施行日: 2026-05-22/確認日: 2026-09-05)。
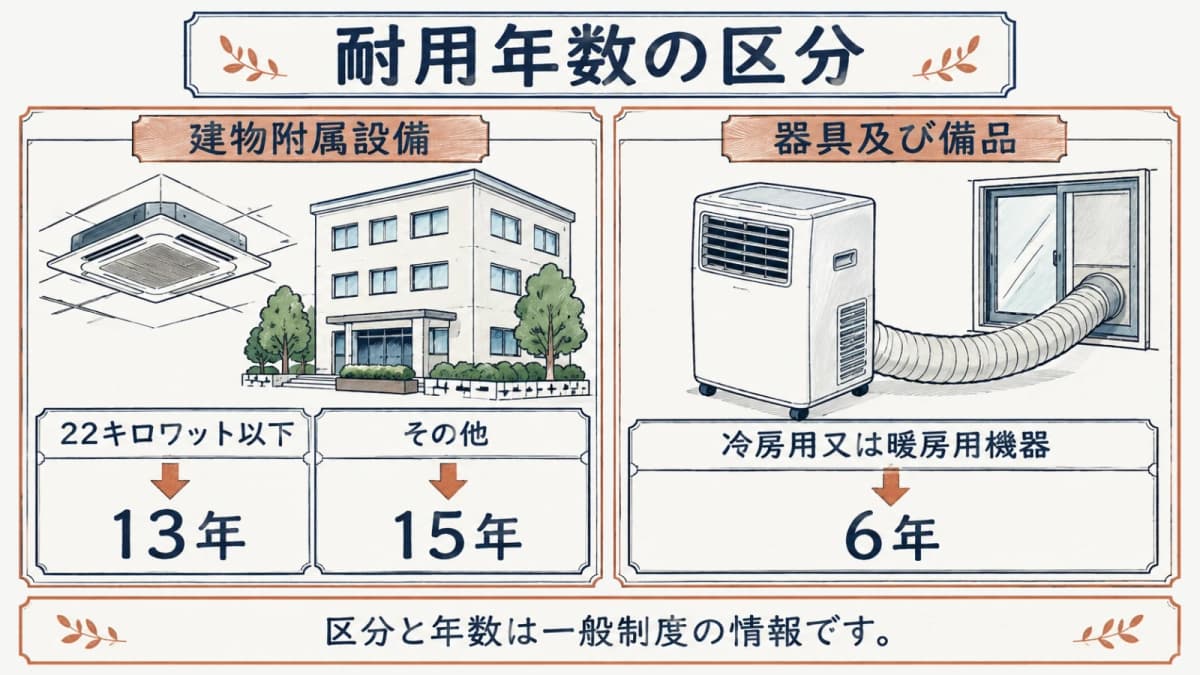
| 区分 | 制度上の表記 | 耐用年数 |
|---|---|---|
| 建物附属設備 | 冷房、暖房、通風又はボイラー設備のうち、冷凍機の出力が22キロワット以下の冷暖房設備 | 13年 |
| 建物附属設備 | 冷房、暖房、通風又はボイラー設備のうち、その他の冷暖房設備 | 15年 |
| 器具及び備品 | 第1類の冷房用又は暖房用機器 | 6年 |
13年・15年・6年の制度上の位置付け
13年、15年、6年は、別表第一に示された税務上の耐用年数です。13年と15年は建物附属設備の冷暖房設備の区分で、冷凍機の出力が22キロワット以下か、その他かで分かれます。6年は器具及び備品の第1類にある冷房用又は暖房用機器の区分です(出典: 減価償却資産の耐用年数等に関する省令別表第一/確認日: 2026-09-05)。
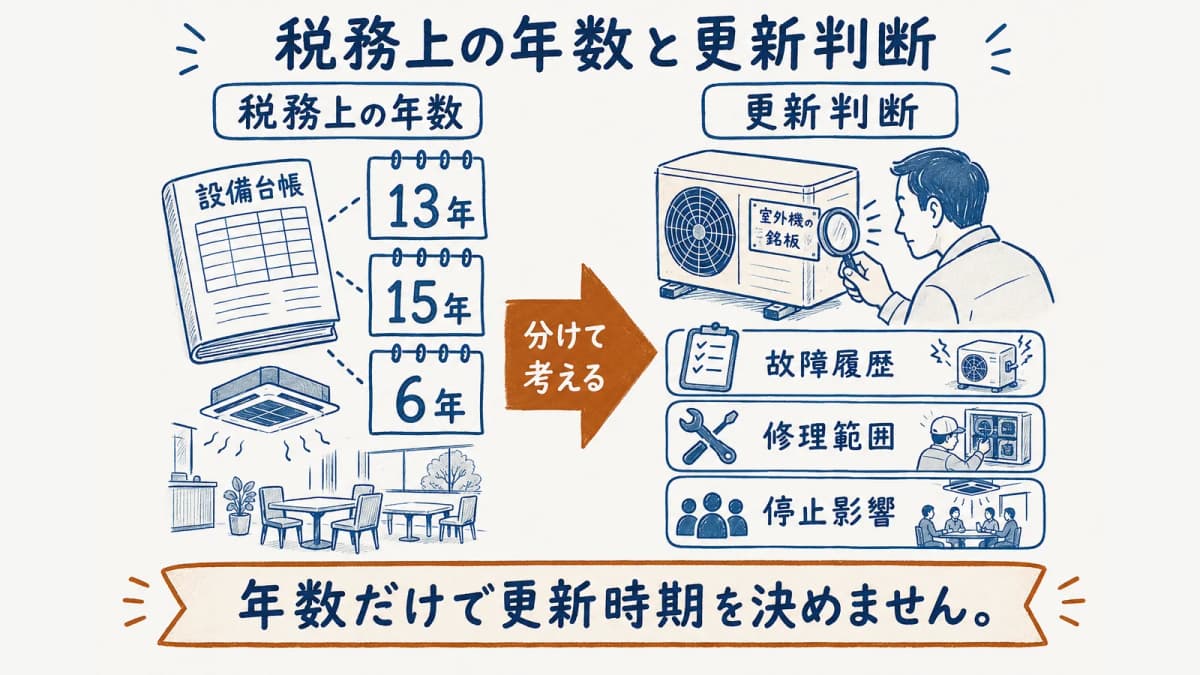
これらの数字を、故障しない期間、保証の期間、更新を決める年齢として読むことはできません。同じ年数であっても、設備の設置条件、使い方、修理履歴、停止した場合の業務影響は資産区分とは別に確認する必要があります。年数の数字を先に結論にせず、税務上の位置付けと更新判断の資料を分けて管理します。
物理的な状態と分けて考える理由
耐用年数を機器の寿命と同一視しない
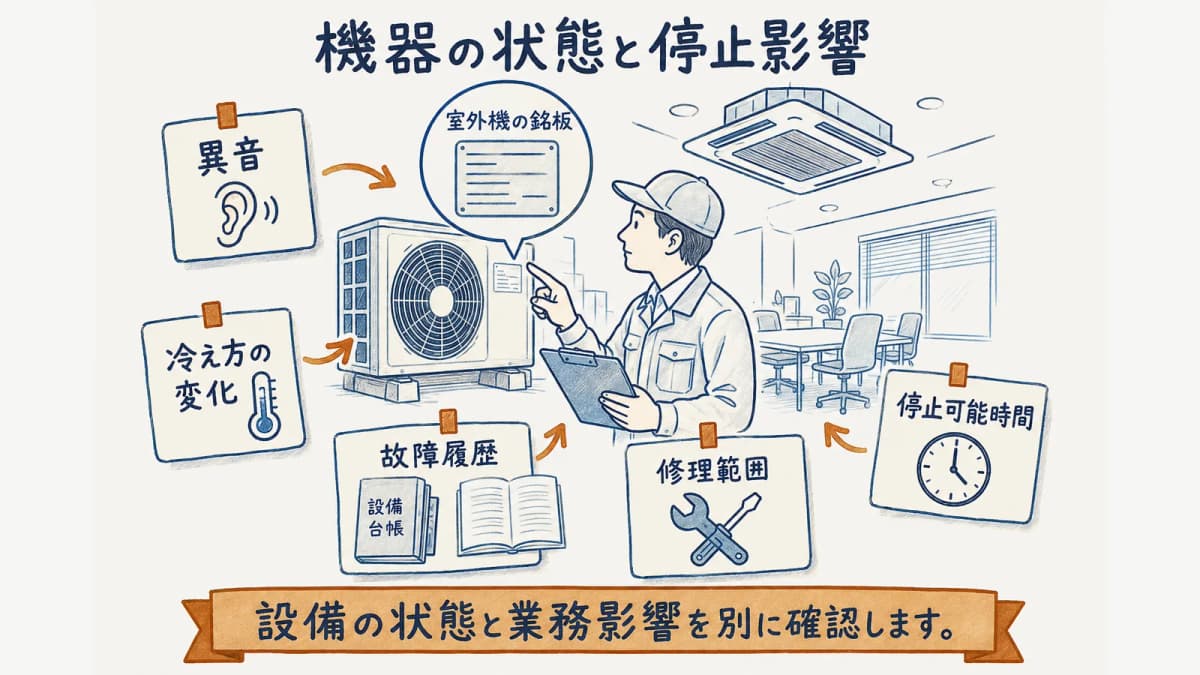
税務上の耐用年数は、減価償却のための制度上の年数です。運転中の異音、冷え方の変化、故障履歴、修理範囲のような設備の状態を直接示すものではありません。耐用年数を過ぎたことだけを理由に更新時期を決めたり、耐用年数内であることだけを理由に修理を続けたりする判断は、必要な情報を取り落とすおそれがあります。
更新の検討では、機器ごとの状態と、空調停止が業務へ及ぼす影響を別に記録します。たとえば同じ拠点内でも、執務室、売場、サーバー室などでは停止可能な時間帯や復旧を急ぐ条件が異なります。税務上の区分を確認する資料と、運用上の優先順位を決める資料を分けることで、検討の目的を混同しにくくなります。
区分は建物への固定の程度などで決まる
建物附属設備に当たるか、器具及び備品に当たるかは、建物への固定の程度や建物と一体として機能するかなど、個別の事実関係で決まります。設置後に機器の型式だけを見て、どちらかの区分だと断定することはできません。取得時の契約・工事資料、設置場所、配管や電源との関係を確認できるようにしておくことが必要です。
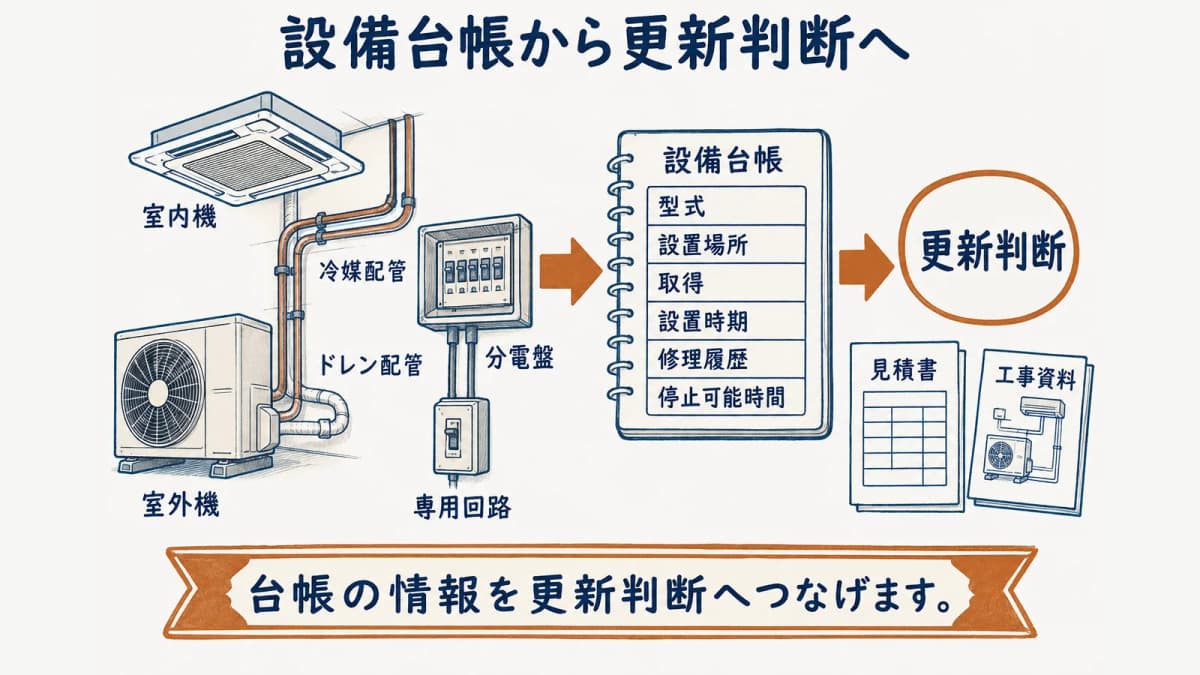
設備台帳には、室内機・室外機の型式、設置場所、取得・設置時期、工事資料の保管先、修理履歴を分けて残します。台帳は税務判断を代行するものではありませんが、個別の事実関係を後から確認する基礎になります。台帳の記録と省令の区分を混同せず、必要な場面で資料を確認できる状態にします。
個別の税務判断を記事で行わない理由
税務上の区分は、建物への固定の程度など、個別の事実関係に左右されます。一般的な区分と年数を示すことと、個別の資産について償却年数を決めることは別です。本記事では、特定の設置形態や会社の資産について、どの区分に当たるかを判断しません。
判断が必要な場合は、取得資料と設置状況をもとに、関係する専門家や所管の相談先へ確認します。更新計画では、制度上の年数を参考資料の一つとして扱い、故障履歴や停止影響を含む設備情報と分けて検討します。これにより、年数だけで更新の可否を決める扱いを避けられます。
更新計画で使う確認項目
設備台帳に残す取得・設置・修理情報
多拠点や複数台の設備では、台帳の項目をそろえると、後から確認する資料を探しやすくなります。取得・設置時期、室内機・室外機の設置場所、型式、修理履歴、見積の範囲、停止可能時間を、拠点ごとに同じ形式で残します。税務上の区分を確認する資料と、運転状況や修理内容を示す資料は、用途を分けて保管します。
工事時の図面や見積書は、配管、ドレン、分電盤・専用回路に関する確認にも役立ちます。資料の保管先を台帳へ記録しておけば、更新を検討する時点で設置条件を確認できます。台帳は数字だけの一覧にせず、確認した日と根拠資料をたどれる形にすることが大切です。
修理・交換の判断表へ接続する方法
耐用年数の区分を確認した後は、更新判断の表に機器の状態と業務影響を追加します。故障の頻度、修理の対象範囲、空調停止が可能な時間、現地調査で確認した配管・電源条件を並べると、税務上の数字だけで優先順位を決めずに済みます。修理と更新の比較軸は業務用エアコンの修理か交換かの判断で整理できます。
更新工事の費目を確認する際は、業務用エアコンの交換費用の実例と内訳も参照し、機器や工事の範囲を分けて見ます。撤去や入替に伴うフロン類の扱いは、業務用エアコンの整備・廃棄時のフロン義務で確認できます。記事間の情報を役割ごとに使い分け、税務上の区分を工事や法令の判断へ置き換えないようにします。
制度の版と対象外の事項
現行版施行日と確認日を表示する
本記事で扱う根拠は、減価償却資産の耐用年数等に関する省令第1条第1項と別表第一です。現行版施行日は2026-05-22、確認日は2026-09-05です(出典: 減価償却資産の耐用年数等に関する省令)。改正公布日は公的資料では確認できないため、推測で補いません。
制度の数字を使うときは、確認した版と日付を併記して、いつの制度を参照しているかを明確にします。年数だけを転載すると、確認時点や根拠条文が分からなくなります。設備台帳でも、税務上の区分を確認した資料と確認日を残すと、後の見直しで前提をたどれます。
罰則と個別の税務判断は記事で扱わない
減価償却資産の耐用年数等に関する省令の耐用年数区分について、本記事で扱う範囲には罰則規定はありません。制度上の年数を説明することと、個別の申告や会計処理を判断することは異なります(出典: 減価償却資産の耐用年数等に関する省令/確認日: 2026-09-05)。
そのため、特定の設備について何年で償却できるか、更新すべきかといった個別の結論は示しません。必要な資料を確認し、個別の判断は適切な相談先に確認します。この記事では、一般制度の区分を設備管理の情報と混同しないための整理にとどめます。
まとめ
業務用エアコンの13年、15年、6年は、減価償却資産の耐用年数等に関する省令の一般制度上の区分です。建物附属設備か器具及び備品かは個別の事実関係に関わるため、機器の型式や年数だけで決めません。税務上の年数と、設備の状態・修理履歴・停止影響を別の情報として管理することが大切です。
制度に関する記事は空調工事に関する法令・制度の記事から確認できます。掲載情報の見方と運営方針は情報の収録基準と運営方針を参照してください。
よくある質問
- Q. 法定耐用年数は機器の寿命ですか
- いいえ。法定耐用年数は税務上の償却期間であり、機器の物理的な寿命や更新時期とは同じ意味ではありません(出典: 減価償却資産の耐用年数等に関する省令/確認日: 2026-09-05)。更新の検討では、故障履歴、修理範囲、停止影響、設備台帳の情報を別に確認します。
- Q. 自社の区分を記事で判断できますか
- 記事では判断しません。建物への固定の程度や建物と一体として機能するかなど、個別の事実関係で区分が決まるためです(出典: 減価償却資産の耐用年数等に関する省令別表第一/確認日: 2026-09-05)。一般制度の区分を確認したうえで、必要な資料と相談先を確認します。
- Q. 耐用年数だけで交換時期を決められますか
- 決めません。耐用年数は税務上の償却期間であり、故障履歴や停止影響を示すものではありません。設備台帳の情報、修理の範囲、停止可能時間を併せて確認し、更新計画の優先順位を見直します。
出典
- 1.減価償却資産の耐用年数等に関する省令(e-Gov法令検索)(laws.e-gov.go.jp)